Controlli sulle cripto: cosa fare se arriva il questionario del fisco
L’Agenzia delle entrate sta mandando questionari a chi ha avuto cripto nel 2023 e nel 2024 senza dichiararle né regolarizzarle. Chi rischia, che cosa ti chiedono e come prepararti: l’analisi di MoneyViz sull’inchiesta di ItaliaOggi.
Perché ti riguarda
- Se nel 2023 o nel 2024 hai avuto cripto e non le hai dichiarate né regolarizzate, sei esattamente nel profilo che il fisco sta controllando adesso
- I tuoi dati il fisco li ha già: le piattaforme hanno consegnato depositi, prelievi, compravendite e permute dei loro clienti
- Se ti arriva il questionario dovrai dimostrare quanto hai pagato: senza prove, per legge il costo è zero e tutto quello che hai incassato diventa plusvalenza
- Dal 2026 non servirà più chiedere: le piattaforme europee mandano i dati in automatico, primo invio entro il 30 giugno 2027
Cosa fare subito, in cinque mosse (apri)
- Scarica oggi lo storico completo di ogni exchange e wallet che hai usato dal primo acquisto, anche delle piattaforme che hai abbandonato: gli export spariscono quando i conti vengono chiusi. MoneyViz li importa da oltre 250 piattaforme.
- Ricostruisci il costo d’acquisto di ogni cripto, con la provenienza dei soldi: bonifici, ricevute, estratti conto. È il punto su cui si decide quanto paghi.
- Controlla le dichiarazioni 2023 e 2024: c’è il quadro RW per il monitoraggio? Ci sono le plusvalenze nel quadro RT? Se la dichiarazione c’è ma è incompleta, valuta con un professionista di correggerla prima che arrivi una contestazione: si fa presentando una nuova dichiarazione, e prima lo fai meno paghi. Se invece per quegli anni non hai dichiarato affatto, il caso è diverso e più pesante: vai da un commercialista, non fare da solo.
- Se il questionario è già arrivato, non ignorarlo: rispondi entro il termine indicato. Ciò che non consegni ora non potrai usarlo dopo a tuo favore.
- Dal 2026 tieni il registro anno per anno: aliquota al 33% (26% solo per le stablecoin in euro) e nessuna franchigia, nemmeno per pochi euro di guadagno.
Continua a leggere: sotto trovi perché proprio queste cinque mosse, che cosa succede se salti la seconda e come MoneyViz ti aiuta a fare in un pomeriggio il lavoro più lungo, la ricostruzione dello storico. Se vuoi, puoi anche scaricare l’articolo in PDF.
Immagina di aprire la posta e trovare un modulo con quattro caselle vuote. La prima chiede da dove venivano i soldi con cui hai comprato. La seconda che cosa hai comprato. La terza che cosa hai venduto e quanto ci hai guadagnato. La quarta che cosa avevi in mano al 31 dicembre. Tieni a mente queste quattro caselle: sono il filo di tutto quello che segue, e alla fine ti diremo come riempirle.
Non è un esercizio di fantasia. È quello che l’Agenzia delle entrate sta mandando, in tutta Italia, a un gruppo selezionato di persone che hanno avuto cripto-attività senza dichiararle. Lo ha raccontato ItaliaOggi, e in questa analisi di MoneyViz partiamo dalle loro parole per arrivare a una domanda più utile: se toccasse a te, sapresti rispondere?
«Il Fisco affila le armi sulle criptoattività. E tenta di passare alle maniere forti per scovare plusvalenze tassabili, pur con tutte le difficoltà del caso, visto che la platea di riferimento è formata in prevalenza da soggetti non compliant. Con il risultato che ad oggi non si registra una massiccia definizione bonaria delle contestazioni mosse dall’Agenzia delle entrate.»
«La prassi operativa prevede l’invio di questionari con cui si chiede di giustificare il costo di acquisto, ove non presente, al fine di calcolare correttamente le plusvalenze. Più in generale il contribuente dovrà dettagliare: la provenienza della provvista; gli acquisti; le cessioni e le relative plusvalenze; le giacenze di fine anno.»
— Francesco Cerisano e Matteo Rizzi, «Criptovalute, evasori al setaccio. Nel mirino chi non ha sanato. Ma questionari snobbati», ItaliaOggi
Che cosa sta facendo l’Agenzia delle entrate con le cripto?
Sta passando dalle lettere gentili ai controlli mirati. Fino a poco tempo fa lo strumento principale erano le lettere di compliance: un avviso che invita a correggere da sé la propria posizione, con sanzioni ridotte. Secondo ItaliaOggi, adesso l’Agenzia affianca a quelle lettere un’attività diversa: questionari individuali spediti dagli uffici territoriali a persone scelte una per una.
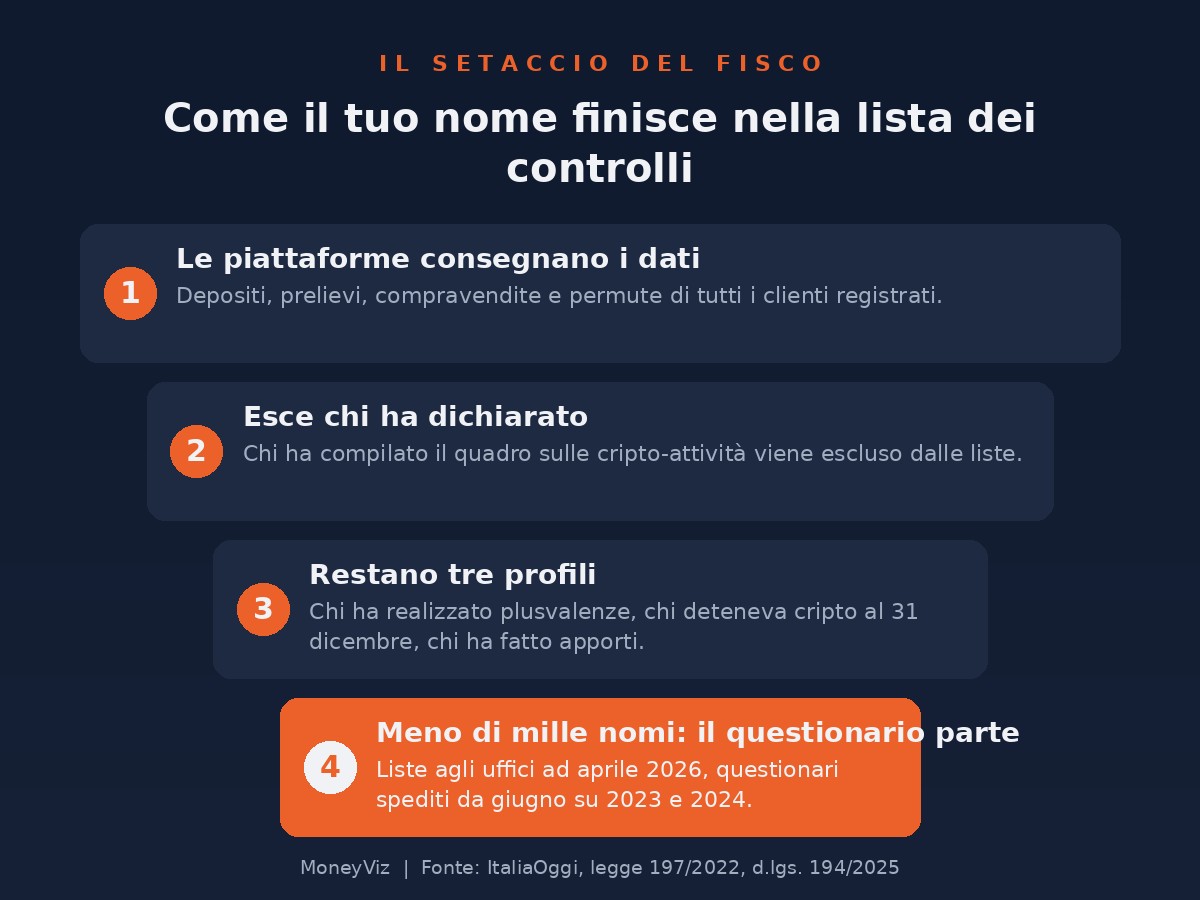
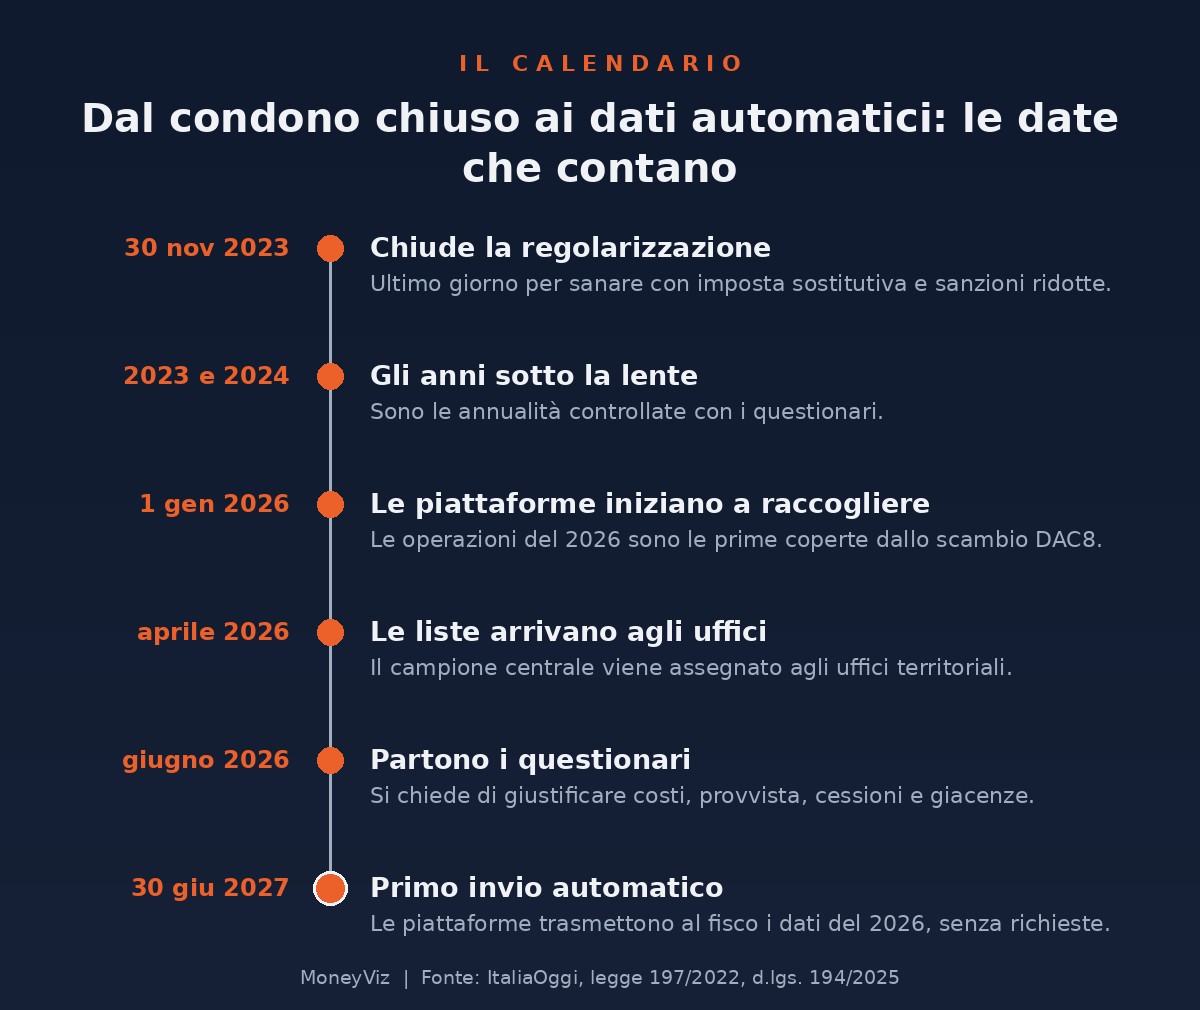
Gli anni sotto la lente sono il 2023 e il 2024. Le liste sono arrivate agli uffici già da aprile, i controlli sono partiti a giugno. Il bacino non è enorme: dopo una serie di filtri si parla di meno di mille persone. Ma è un bacino costruito con cura, e questo conta più dei numeri.
Chi riceve il questionario, e perché proprio loro?
Chi aveva cripto, non le ha dichiarate e non ha usato la regolarizzazione chiusa a novembre 2023. Il punto di partenza sono i dati che l’Agenzia ha chiesto e ottenuto dalle piattaforme: informazioni dettagliate su depositi, prelievi, compravendite e permute di tutti i clienti registrati.
Da quell’elenco sono stati tolti per primi quelli che avevano compilato il quadro dichiarativo sulle cripto. Fra i rimasti, il fisco ha tenuto solo tre profili:
- chi ha realizzato plusvalenze, cioè ha venduto o scambiato guadagnando;
- chi deteneva cripto al 31 dicembre, e quindi avrebbe dovuto indicarle nel quadro RW;
- chi ha fatto apporti, cioè ha versato denaro sulle piattaforme.
C’è un dettaglio che rende questo gruppo particolare. Tutti avevano avuto un’occasione per mettersi in regola a condizioni agevolate: la regolarizzazione delle cripto-attività prevista dalla legge di bilancio 2023, con scadenza al 30 novembre 2023. Non l’hanno usata. Per il fisco, questo è già un indizio.
Nel testo di ItaliaOggi l’imposta sostitutiva della regolarizzazione è indicata all’8,5%. La legge 197/2022 (art. 1, comma 138) e la circolare 30/E del 2023 fissano invece l’imposta al 3,5% del valore delle cripto-attività a fine anno o al momento del realizzo, più lo 0,5% per ciascun anno a titolo di sanzioni e interessi. Chi doveva solo sanare il quadro RW, senza redditi da dichiarare, pagava soltanto lo 0,5% annuo. La finestra è comunque chiusa: oggi il numero serve a capire che cosa si è perso, non a rientrarci.
Che cosa ti chiede il questionario?
Ti chiede di riempire le quattro caselle dell’inizio. Il cuore della richiesta è il costo di acquisto: se il fisco non lo trova nei dati che ha, vuole che sia tu a dimostrarlo, per calcolare la plusvalenza. Intorno a quello, ti chiede di dettagliare:
| Che cosa chiede | In parole semplici | Dove trovi la prova |
|---|---|---|
| Provenienza della provvista | Da dove venivano i soldi con cui hai comprato | Estratti conto, bonifici verso le piattaforme, ricevute delle carte |
| Acquisti | Che cosa hai comprato, quando e a quanto | Storico delle operazioni di ogni exchange, anche chiuso |
| Cessioni e plusvalenze | Che cosa hai venduto o scambiato e quanto ci hai guadagnato | Storico delle operazioni, conversioni fra cripto diverse, prelievi in euro |
| Giacenze di fine anno | Che cosa avevi in mano al 31 dicembre | Saldi di fine anno di exchange e wallet, indirizzi pubblici dei wallet |
Detto così sembra semplice. In pratica è il lavoro più noioso che esista: chi fa trading da qualche anno ha migliaia di operazioni sparse su tre o quattro piattaforme, qualche wallet personale, scambi fra una cripto e l’altra che il fisco considera eventi fiscali a tutti gli effetti. E alcune di quelle piattaforme, nel frattempo, possono aver chiuso.
Che cosa succede se non riesci a dimostrare il costo d’acquisto?
Per legge il costo diventa zero, e tutto quello che hai incassato diventa guadagno tassabile. Non è un’interpretazione severa di un ufficio: lo dice l’articolo 68, comma 9-bis, del TUIR. Il costo delle cripto-attività deve essere documentato «con elementi certi e precisi» a cura del contribuente; in mancanza è pari a zero.
Torna alla seconda casella, quella degli acquisti. Se resta vuota, non resta vuota e basta: si trascina dietro la terza. Hai comprato bitcoin per 10.000 euro e li hai venduti per 12.000? Con le prove, la plusvalenza è di 2.000 euro. Senza, è di 12.000. Ecco perché nel box in testa la seconda mossa è quella decisiva.
Il costo a zero gonfia il guadagno calcolato, ma non rende automaticamente dovuta l’imposta. Per gli anni sotto controllo vale la regola di allora: se il totale dei guadagni da cripto dell’anno restava sotto i 2.000 euro, l’imposta sostitutiva non si pagava. La soglia è stata abolita dal 1° gennaio 2025, quindi non protegge più nulla da li’ in avanti. Resta comunque l’obbligo di monitoraggio nel quadro RW, che non ha soglia.
Nella dichiarazione dei redditi le cripto compaiono in due posti diversi. Il quadro RW è il monitoraggio: dice al fisco che cosa possiedi, anche se non hai venduto nulla, e su quel valore si paga l’imposta di bollo del 2 per mille. Il quadro RT è dove dichiari le plusvalenze, cioè i guadagni realizzati vendendo o scambiando. I tre profili scelti dall’Agenzia corrispondono proprio a questi due mondi: chi deteneva al 31 dicembre manca in RW, chi ha guadagnato manca in RT.
Perché finora i questionari hanno prodotto poco?
Perché molti destinatari non rispondono. ItaliaOggi lo dice senza giri di parole: i questionari «stanno producendo poco o nulla vista la natura non compliant dei soggetti attenzionati». Chi non ha dichiarato e non ha usato la regolarizzazione tende a non rispondere nemmeno alle domande.
È una scommessa, e il conto arriva dopo. Il questionario è uno strumento previsto dall’articolo 32 del DPR 600/1973: i dati e i documenti che non consegni quando te li chiedono non possono essere usati a tuo favore, né in sede amministrativa né davanti al giudice. Chi oggi tace si sta togliendo da solo le prove per difendersi domani, oltre a rischiare una sanzione per la mancata risposta.
E il silenzio funziona sempre meno, perché il modo in cui il fisco ottiene i dati sta per cambiare del tutto.
Che cosa cambia con la DAC8 dal 2026?
Il fisco non dovrà più chiedere: i dati gli arriveranno ogni anno, in automatico. La richiesta «artigianale» di oggi, piattaforma per piattaforma e questionario per questionario, ha, scrive ItaliaOggi, «le ore contate». Con il decreto legislativo 194/2025 l’Italia ha recepito la direttiva europea DAC8 (2023/2226), che attiva lo scambio automatico di informazioni sulle cripto-attività fra le amministrazioni fiscali degli Stati membri.
In concreto: i prestatori di servizi autorizzati nell’Unione europea secondo il regolamento MiCAR trasmetteranno ogni anno i dati sugli scambi e sui trasferimenti dei loro clienti. Le prime operazioni coperte sono quelle del 2026, e il provvedimento dell’Agenzia del 22 giugno 2026 fissa il primo invio al 30 giugno 2027.
Pensa ancora alle quattro caselle. Oggi, se non le riempi tu, il fisco deve andarsi a cercare le risposte. Dal 2027 buona parte delle risposte gli arriverà prima ancora che tu apra la posta: acquisti, vendite e trasferimenti passati da una piattaforma europea saranno già sulla sua scrivania. La casella che resterà sempre tua è la prima, il costo e la provenienza dei soldi, ed è quella che nessuna piattaforma può compilare al posto tuo.
Anche la vigilanza ha cambiato forma. Dal 30 giugno 2026 il registro degli operatori in cripto gestito dall’OAM ha smesso di funzionare, e la raccolta dei dati sugli operatori è passata a Banca d’Italia e Consob, in attuazione del MiCAR. Con la transizione è venuto meno l’obbligo di trasmettere ogni tre mesi i dati della clientela all’OAM: un flusso sostituito, non un controllo in meno.
Sono ancora in tempo per mettermi in regola?
La porta agevolata è chiusa, ma di regola ne resta aperta un’altra. La regolarizzazione della legge 197/2022 è finita il 30 novembre 2023. Oggi le dichiarazioni sbagliate si correggono presentandone una nuova e pagando quello che si doveva, con interessi e sanzioni ridotte: prima lo fai, meno paghi. Il nome tecnico è dichiarazione integrativa con ravvedimento operoso.
Due cose da sapere. La prima: sulle imposte gestite dall’Agenzia, ricevere un questionario non ti chiude questa porta, che resta aperta finché non ti notificano un accertamento vero e proprio. La seconda: non si corregge bene niente senza lo storico completo. Il professionista che ti segue ha bisogno delle quattro caselle compilate, non di una stima a memoria.
Quello che hai letto qui sopra vale se la dichiarazione di quell’anno l’hai presentata, ma incompleta: manca il quadro RW, mancano le plusvalenze nel quadro RT. Quella si corregge, ed è il caso più comune.
È un’altra storia se per il 2023 o il 2024 non hai presentato nessuna dichiarazione. Passati novanta giorni dalla scadenza non si parla più di correzione ma di dichiarazione omessa: ha un regime sanzionatorio a sé, molto più pesante, e non si sistema con un’integrativa. Se sei in questa situazione non fare da solo e non rimandare: porta il caso a un commercialista prima di rispondere al questionario.
Per chi guarda avanti, le regole sono cambiate anche sul presente. Dal 2025 non esiste più la franchigia di 2.000 euro: ogni plusvalenza è tassata, anche piccola. Dal 1° gennaio 2026 l’aliquota è salita al 33%, con il 26% che resta solo ai guadagni sulle stablecoin in euro. Ne abbiamo parlato nel dettaglio nella guida su franchigia abolita e aliquota al 33%.
Che cosa succede se ignoro il questionario?
Perdi la possibilità di difenderti con i tuoi documenti, e il fisco ricostruisce da solo. Oltre alla sanzione per la mancata risposta, gli uffici procedono con i dati che hanno: quelli delle piattaforme, con il costo che manca contato come zero. È il caso peggiore della seconda casella, applicato a tutte le tue operazioni.
Se il questionario ti è arrivato, le regole pratiche sono poche: rispetta il termine indicato (per legge non può essere inferiore a quindici giorni), non rispondere a memoria, allega documenti e non solo dichiarazioni, e fatti affiancare da un commercialista. Una risposta incompleta ma documentata vale più di una risposta completa e inventata.
Come ti aiuta MoneyViz a rispondere?
Ricostruisce lo storico che serve a riempire le quattro caselle, e lo trasforma in numeri che un professionista può firmare. È il lavoro lungo di tutta questa storia, e quello che fa la differenza fra un costo documentato e un costo pari a zero.
- Importa lo storico da oltre 250 exchange, broker e wallet, via file o collegamento diretto, anche per gli anni passati come il 2023 e il 2024.
- Calcola costi e plusvalenze operazione per operazione, compresi gli scambi fra una cripto e l’altra, e le giacenze al 31 dicembre di ogni anno.
- Prepara i quadri RW e RT nel Modello Redditi, pronti per la dichiarazione dell’anno in corso o per la correzione di un anno passato.
- Con Fiscal Recovery ti accompagna nella regolarizzazione degli anni non dichiarati; con il Servizio Dichiarativo il lavoro viene rivisto da un commercialista.
- Se vuoi prima capire quanto sei esposto, parti dalla valutazione del rischio fiscale. Per un dubbio veloce c’è Fiscangelo, l’assistente fiscale gratuito di MoneyViz.
Torniamo alla busta dell’inizio, con le sue quattro caselle vuote. La differenza fra chi la apre con ansia e chi la apre con calma non è aver fatto tutto giusto fin dal primo giorno. È avere già in un cassetto la risposta a ciascuna delle quattro domande, con i documenti dietro. Quella busta non deve fare paura: basta farsi trovare pronti con le risposte giuste prima che sia il fisco a fare la prima mossa.
Questo articolo spiega il quadro generale e non sostituisce una consulenza sul tuo caso. Se hai ricevuto un questionario o una lettera di compliance, parti da uno storico completo delle operazioni e affidati a un professionista. Con MoneyViz ottieni lo storico e i quadri RW e RT pronti; approfondisci anche la guida a DAC8 e monitoraggio fiscale e la guida alla compilazione del quadro RW. Puoi scaricare questo articolo in PDF e girarlo a chi ti segue la dichiarazione.
Fonti
- Francesco Cerisano e Matteo Rizzi, «Criptovalute, evasori al setaccio. Nel mirino chi non ha sanato. Ma questionari snobbati», ItaliaOggi
- Agenzia delle entrate — regolarizzazione delle cripto-attività: che cos’è e chi poteva aderire
- Agenzia delle entrate — normativa e prassi sulla regolarizzazione, compresa la circolare 30/E del 2023
- TUIR, articolo 68: il costo delle cripto-attività non documentato è pari a zero (comma 9-bis)
- DPR 600/1973, articolo 32: inviti e questionari degli uffici
- FiscoOggi — recepita la direttiva DAC8 con il d.lgs. 194/2025
- FiscoOggi — DAC8, le regole per i fornitori di servizi e il primo invio al 30 giugno 2027
- EUR-Lex — direttiva (UE) 2023/2226 (DAC8)
- EUR-Lex — regolamento (UE) 2023/1114 (MiCAR)
- FiscoOggi — legge di bilancio 2025: aliquota al 33% dal 2026 e fine della franchigia
- MoneyViz — franchigia abolita e aliquota al 33% sulle cripto dal 2026
- MoneyViz — DAC8 e CARF: lo scambio automatico dei dati dal 2026
- MoneyViz — quadro RW crypto 2026: guida completa alla compilazione
Danilo Giudice
Content Strategist, MoneyViz
Content Strategist MoneyViz, CMO Routescan, CMO 0Var, co-founder Bitcoin Sicilia, co-founder ETHNA. Costruisce narrative che traducono la complessità blockchain in contenuti accessibili per investitori e community.