# Che differenza c’è tra DAC8 e CARF?
DAC8 è la direttiva europea che estende la cooperazione fiscale alle cripto-attività; CARF è lo standard internazionale OCSE di riferimento. In Italia la DAC8 è stata recepita dal decreto legislativo 194/2025. Il provvedimento dell’Agenzia delle Entrate del 22 giugno 2026 disciplina registrazione e invii.
Si tratta di raccolta e scambio di informazioni. Le aliquote sulle plusvalenze italiane derivano da norme diverse: DAC8 non introduce da sola il 33% e non rende tassabile ogni trasferimento segnalato.
# Quali scadenze riguardano il 2026 e il 2027?
| Quando | Che cosa avviene | Chi adempie |
|---|---|---|
| Dal 1° gennaio 2026 | Raccolta dei dati e adeguata verifica secondo la disciplina applicabile. | Prestatori soggetti agli obblighi |
| Entro il 30 giugno 2027 | Prima comunicazione italiana relativa al 2026. | Prestatori tenuti all’invio in Italia |
| Entro il 30 settembre 2027 | Primo scambio delle informazioni tra autorità fiscali interessate. | Amministrazioni fiscali |
Il 30 giugno non è una scadenza europea unica per tutti gli operatori: è il termine previsto dalla disciplina italiana. Chi comunica in un altro Stato segue la normativa applicabile a quel rapporto.
Per il contribuente restano le ordinarie scadenze della dichiarazione e dei versamenti. Non bisogna aspettare il primo scambio DAC8 per dichiarare correttamente un anno precedente.
# Quali dati vengono comunicati?
La comunicazione collega dati identificativi e fiscali dell’utente alle operazioni rilevanti, aggregate per cripto-attività e categoria. Non è la copia integrale di ogni riga del file dell’exchange.
| Gruppo | Esempi di informazioni |
|---|---|
| Identificazione | Nome, indirizzo, residenza fiscale, identificativo fiscale e altri dati richiesti dalla disciplina |
| Operatore | Identità del prestatore che comunica e identificativi previsti |
| Scambi con valuta | Importi aggregati, unità e numero di acquisti o cessioni per attività |
| Scambi tra crypto | Valori, unità e numero di operazioni secondo le categorie di comunicazione |
| Trasferimenti | Valori e unità aggregate, con le distinzioni previste per i trasferimenti e gli indirizzi esterni |
Non è corretto descrivere il sistema come l’invio universale di “ogni timestamp, ogni wallet e ogni saldo al 31 dicembre”. Il flusso crypto DAC8 e i dati sui conti finanziari comunicati tramite CRS hanno perimetri diversi.
Le FAQ dell’Agenzia del luglio 2026 distinguono, per esempio, il capitale dato in prestito, la garanzia e la remunerazione: queste categorie di comunicazione non decidono da sole la tassazione personale dell’operazione.
# Un exchange estero comunica i dati al fisco italiano?
Quando il rapporto rientra negli obblighi di comunicazione e scambio, l’autorità dello Stato che riceve i dati può trasmetterli a quella dello Stato di residenza fiscale dell’utente. La DAC8 riguarda gli Stati membri dell’UE, inclusa Cipro.
Fuori dall’UE conta l’attuazione del CARF nella giurisdizione e l’effettiva relazione di scambio con l’Italia. Un impegno internazionale non equivale a una comunicazione già avvenuta. Non basta assegnare un Paese al marchio dell’exchange: verifica l’entità contrattuale che presta il servizio.
La tassazione e gli obblighi dichiarativi italiani non dipendono soltanto dalla presenza dell’exchange in un elenco di Paesi che scambiano dati.
# Che cosa succede con Ledger, MetaMask e DeFi?
Un wallet personale non invia una dichiarazione DAC8 soltanto perché lo possiedi. Un trasferimento che coinvolge un prestatore soggetto alla disciplina può però entrare nei suoi dati di comunicazione, anche quando l’altra destinazione è un indirizzo personale.
Per la DeFi occorre valutare il servizio concreto e l’eventuale soggetto che lo gestisce o controlla. La parola “decentralizzato” non dimostra da sola un’esclusione.
Il passaggio tra due wallet di tua proprietà resta da distinguere da una vendita o da un compenso. Conserva le prove di titolarità e della corrispondenza dei movimenti; non comunicare seed phrase o chiavi private per documentarle. Vedi come collegare i trasferimenti tra conti propri.
# I dati comunicati calcolano automaticamente le mie tasse?
No: una comunicazione non equivale a un calcolo fiscale completo né a un pagamento. Un operatore può conoscere una vendita ma non il costo di acquisto sostenuto su un altro conto anni prima.
Esempio: compri crypto su un conto, le trasferisci a un wallet e poi le vendi su un secondo exchange. Il controvalore di vendita non è automaticamente la plusvalenza. Per ricostruirla servono costo documentato e catena dei trasferimenti.
Le eventuali differenze vanno valutate con i dati originali. MoneyViz non garantisce la corrispondenza automatica con informazioni che l’Agenzia possiede e che non sono state rese disponibili nel tuo account.
# DAC8, MiCA e registro OAM indicano la stessa cosa?
| Disciplina | Funzione |
|---|---|
| DAC8 / CARF | Raccolta e scambio di informazioni fiscali |
| MiCA | Regole per cripto-attività e prestatori, incluse autorizzazioni e tutele previste |
| Registro VASP OAM | Registro italiano storico e relative comunicazioni, nella transizione al regime MiCA |
L’autorizzazione di un operatore non prova che sia sostituto d’imposta per ogni cliente. L’iscrizione storica OAM non sostituisce la verifica delle autorizzazioni oggi richieste. Approfondisci il passaggio dal registro OAM al regime MiCA.
# Quali controlli posso fare in MoneyViz?
- Verifica che siano presenti i conti e i wallet coinvolti, anche quelli chiusi ma usati nello storico.
- Controlla i file già importati e la loro copertura prima di richiedere o caricare nuovamente gli stessi documenti.
- Confronta quantità e movimenti con le fonti originali. Distingui trasferimenti propri, acquisti, vendite e proventi.
- Apri le viste fiscali e verifica le anomalie ancora presenti.
- Richiedi i documenti per l’annualità corretta e integrali nella dichiarazione del contribuente.
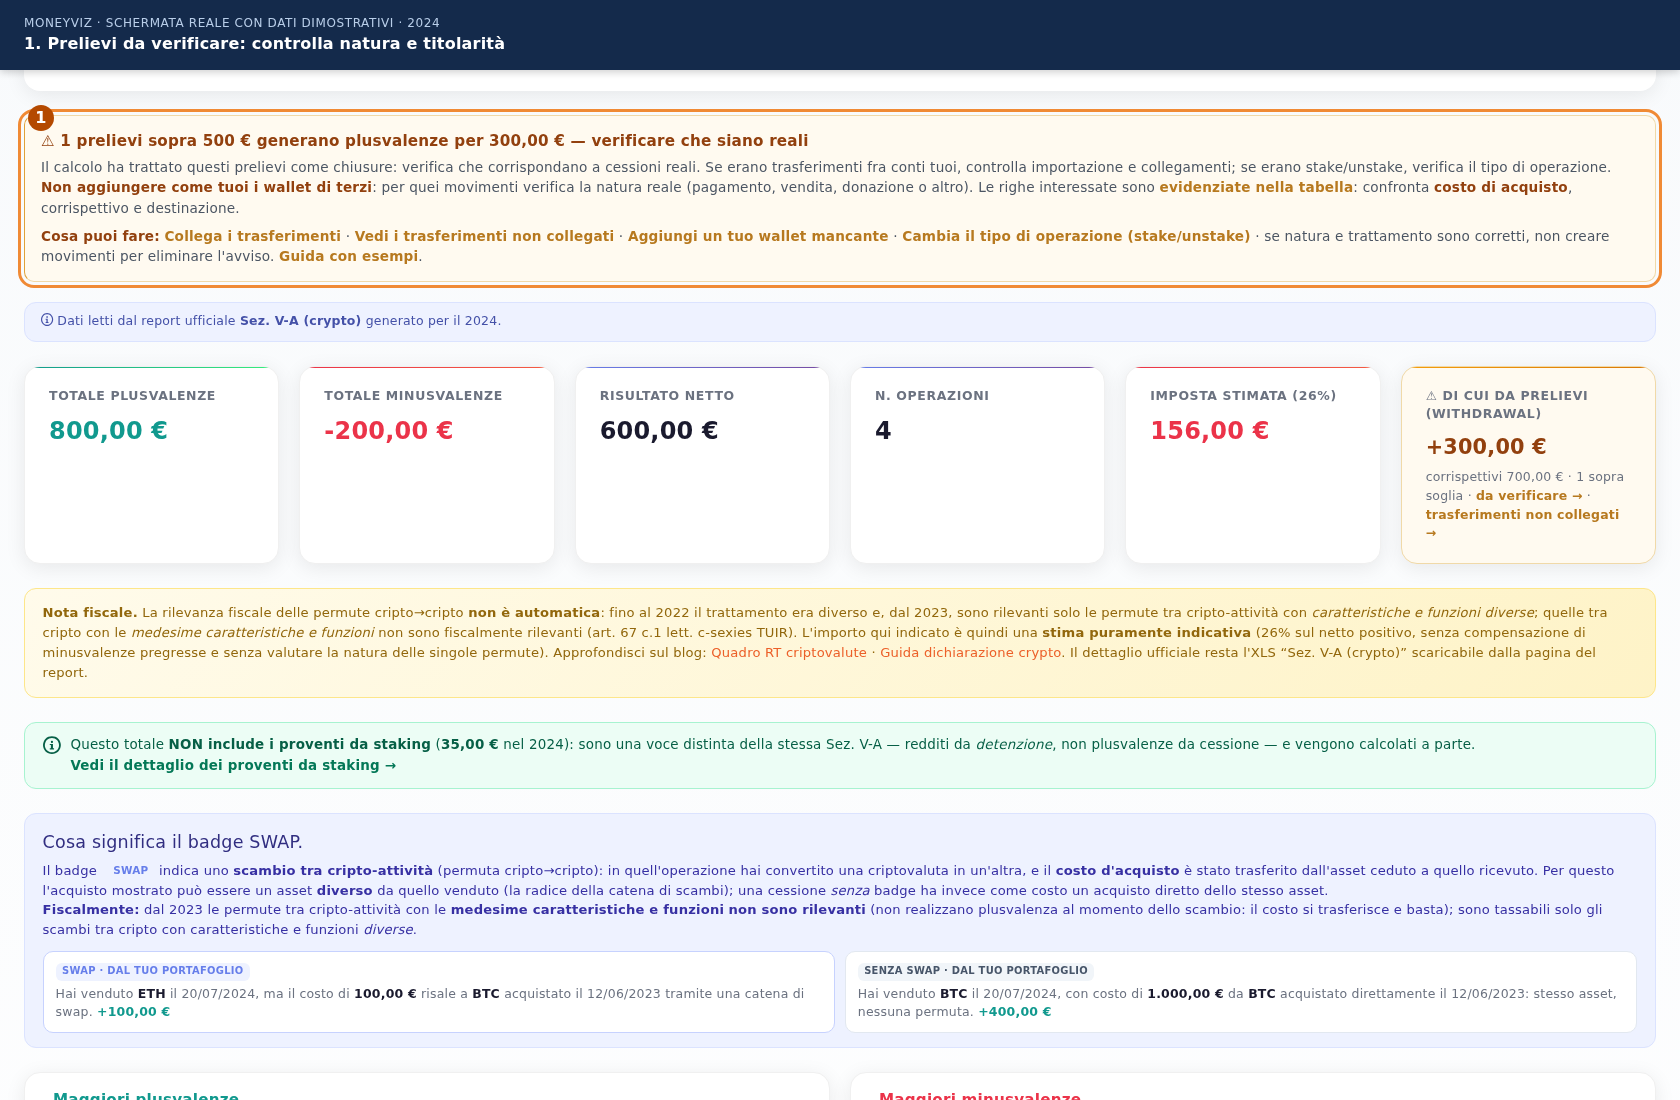
Se un documento è già nel conto, il supporto può partire da quel file. Specifica conto, anno e operazione da verificare: non occorre alterare il file originale per farlo coincidere con un risultato atteso.
