Verifica editoriale e delle fonti: .
# Qual è la regola dal 2023?
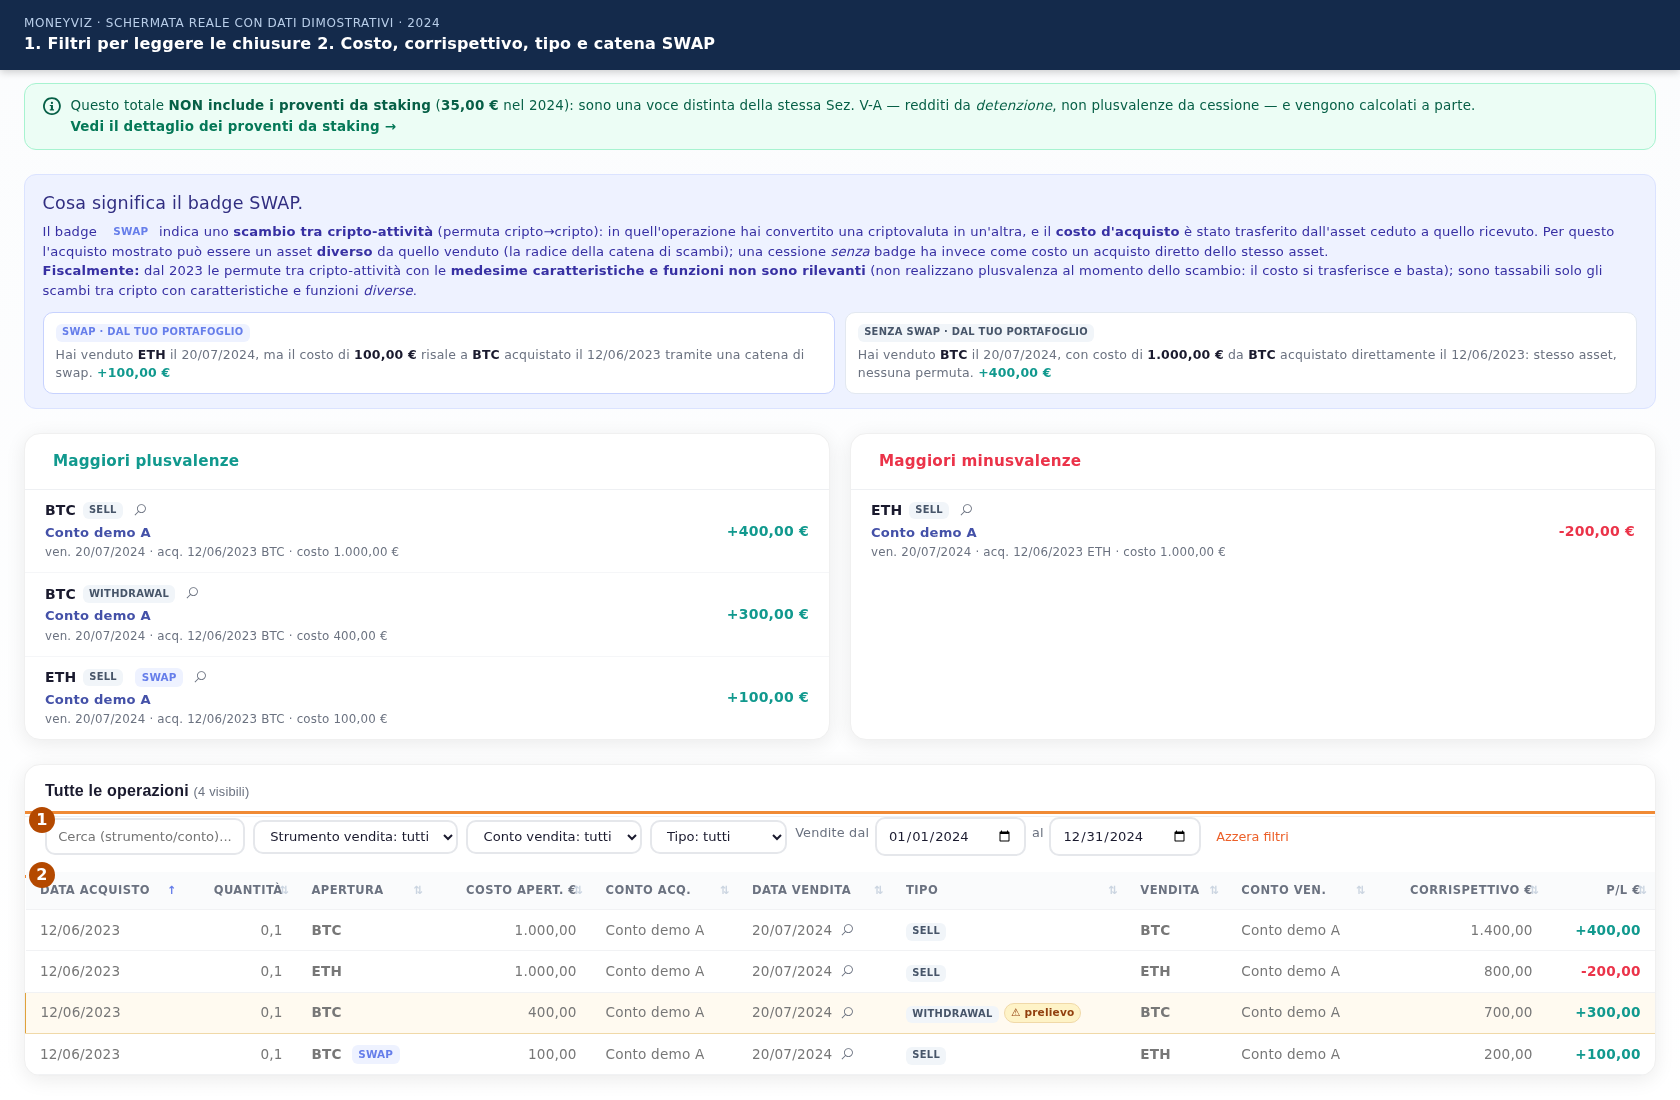
La permuta tra cripto-attività con eguali caratteristiche e funzioni non realizza una plusvalenza o una minusvalenza. La circolare 30/E fa l’esempio dello scambio di Bitcoin con Ether e, in generale, dello scambio tra NFT. L’acquisto di un NFT con una criptovaluta è invece un’operazione fiscalmente rilevante.
“Rilevante” non significa che ci sia sempre un’imposta da pagare: occorre calcolare il risultato rispetto al costo riconosciuto e applicare le regole dell’anno. Per il confronto tra costo, ricavo e risultato, vedi come leggere le plusvalenze crypto.
# Bastano le etichette CRYPTO, NFT ed EMT?
No: sono categorie utili per organizzare i dati, ma non sostituiscono l’esame dei diritti incorporati nel token. Nella circolare l’Agenzia distingue, per le stablecoin, i token di moneta elettronica (EMT) dalle altre forme. Conta anche il diritto al rimborso al valore nominale.
Non è corretto dedurre la neutralità di ogni swap dal solo nome “stablecoin”, dalla valuta di riferimento o dall’assenza di una licenza. Allo stesso modo, due EMT ancorati a valute diverse non diventano automaticamente equivalenti ai fini fiscali.
La classificazione usata da MoneyViz è operativa e può cambiare nel tempo: nel calcolo vengono considerate anche le date di riclassificazione degli asset. Se un risultato non torna, segnala token, data e operazione; non modificare la categoria per ottenere un’imposta diversa.
# Quali operazioni devo distinguere?
| Operazione | Trattamento da verificare |
|---|---|
| BTC → ETH | Permuta normalmente neutra nell’esempio della circolare 30/E; il costo fiscale prosegue sull’asset ricevuto. |
| BTC → euro oppure acquisto di un bene in BTC | Cessione fiscalmente rilevante: si calcola la differenza rispetto al costo. |
| ETH → NFT | Permuta fiscalmente rilevante; il valore ceduto e il costo determinano il risultato. |
| Crypto → stablecoin | Esaminare caratteristiche del token e diritti di rimborso; il nome della valuta non basta. |
| Euro ↔ EMT in euro con i requisiti previsti dal 2026 | La mera conversione e il rimborso nominale in euro non realizzano plus/minus. |
| Wallet proprio → altro wallet proprio | Il trasferimento, senza cambio di titolarità o cessione, non genera di per sé una plusvalenza. |
Le condizioni speciali per gli EMT in euro sono spiegate nella guida alle aliquote crypto. Per le operazioni tra reti consulta la guida ai bridge.
# Cosa cambia per gli scambi fino al 2022?
Per gli anni fino al 2022 vale il precedente inquadramento delle valute virtuali, distinto dal regime iniziato nel 2023. Le cessioni a pronti erano collegate alla soglia complessiva di 51.645,69 euro per almeno sette giorni lavorativi continui, valorizzata con il cambio di inizio anno. Non si tratta della media annuale richiesta per alcuni rapporti ai fini ISEE.
Le cessioni a termine seguivano regole diverse e non beneficiavano di quella soglia. Le plusvalenze rilevanti erano dichiarate nel quadro RT, anche prima del 2023. La soglia non si applica più alle cripto-attività dal 2023 e non va estesa ai CFD o a ogni operazione chiamata “forex”.
# Come si conserva il costo in uno scambio neutro?
Il costo fiscale non si aggiorna al prezzo di mercato per il solo fatto di aver effettuato una permuta neutra. Se cedi crypto con costo documentato di 500 euro e ricevi un’altra crypto dello stesso valore corrente di 2.000 euro, il costo trasferito resta 500 euro. I 2.000 euro non diventano un nuovo acquisto fiscalmente riconosciuto.
In MoneyViz apri il dettaglio del risultato e controlla il collegamento con le operazioni di apertura. Un costo assente richiede lo storico originale o un documento di acquisto, non un prezzo inserito per far coincidere il saldo.
# Trasferimenti, ricompense e donazioni sono la stessa cosa?
No. Un trasferimento tra conti tuoi non è un guadagno; una ricompensa può essere un provento; una donazione ha regole proprie. Anche il rientro del capitale da un protocollo va distinto da interessi o ricompense ricevuti insieme al capitale.
Non classificare automaticamente come reddito qualsiasi deposito, airdrop o token sconosciuto. La guida ad airdrop, bonus e token gratuiti spiega quali elementi servono per la verifica. Se manca la controparte di un trasferimento, segui i controlli sui trasferimenti tra portafogli.
# Quale aliquota si applica al risultato?
Per i redditi crypto del 2025 l’aliquota generale è il 26% e la franchigia di 2.000 euro è abolita. Per le operazioni realizzate dal 2026 l’aliquota generale è il 33%, con la specifica eccezione degli EMT in euro prevista dalla legge. L’anno in cui invii la dichiarazione non è l’anno del realizzo.
Le minusvalenze compensabili e l’eventuale costo rideterminato nel 2025 vanno verificati separatamente.