# Ogni token gratuito è tassato alla ricezione?
No: non esiste una regola unica per qualsiasi accredito chiamato “airdrop” o “gift”. La circolare 30/E disciplina i proventi da detenzione, tra cui lo staking, e distingue l’acquisto per donazione. Non afferma che qualunque token gratuito, rimborso o migrazione sia sempre imponibile all’accredito.
Un pagamento per un lavoro resta da inquadrare in base al lavoro svolto; una donazione non diventa una ricompensa da staking; un token indesiderato può non rappresentare un valore effettivamente disponibile. La causa dell’accredito viene prima dell’etichetta dell’exchange.
# Quali casi vanno distinti?
| Caso | Che cosa controllare |
|---|---|
| Staking o remunerazione per detenzione | Data di disponibilità, quantità, valore e condizioni del servizio. |
| Airdrop promozionale o retroattivo | Regolamento, attività richiesta per ottenerlo e diritti attribuiti. |
| Cashback o rimborso commissioni | Collegamento con la spesa originaria: sconto, restituzione o premio. |
| Donazione | Provenienza e costo documentato del donante; eventuali obblighi distinti sulle donazioni. |
| Migrazione o cambio denominazione | Continuità del possesso: non chiamare “reddito” il semplice token sostitutivo. |
| Compenso per lavoro o attività abituale | Contratto e natura del reddito; non applicare automaticamente il regime crypto da investimento. |
La conversione dei piccoli resti (“dust”) è un’operazione di scambio, non per definizione un regalo. Per i token sospetti consulta il riconoscimento di spam e token truffa.
# Se il provento è imponibile, cosa accade alla vendita?
Occorre evitare di confondere il reddito percepito con la successiva variazione di valore. Esempio illustrativo: una ricompensa imponibile vale 100 euro quando la ricevi; quando la vendi ricavi 130 euro. Il trattamento del costo riconosciuto va coordinato con i 100 euro già considerati come provento.
Per una donazione, invece, la norma prevede il costo del donante, non automaticamente il prezzo del giorno in cui ricevi il token. Conserva le prove del costo. Se mancano, non inserire un valore di mercato inventato.
La perdita di valore successiva non cancella da sola un reddito già percepito. Una minusvalenza utilizzabile richiede i relativi presupposti; token invendibile, chiavi perse e vendita in perdita sono situazioni diverse.
# Quale aliquota e quale quadro usare?
Per i proventi che rientrano nell’articolo 67, comma 1, lettera c-sexies), l’aliquota generale è il 26% per il 2025 e il 33% dal 2026, con l’eccezione prevista per gli EMT in euro. Leggi le condizioni e le annualità.
Nella dichiarazione dei redditi 2025 presentata nel 2026, i proventi crypto pertinenti confluiscono nella sezione dedicata del quadro RT o T. Il monitoraggio RW/W e l’imposta sul valore delle cripto-attività sono valutazioni separate. I redditi d’impresa o di lavoro non vanno trasferiti automaticamente in quei quadri.
# Che cosa significano GIFT ed EARN in MoneyViz?
Sono classificazioni operative dei movimenti importati. Il calcolo considera le operazioni crypto classificate come GIFT o EARN nella raccolta dei proventi. Il fatto che il file le chiami così non dimostra, da solo, che il trattamento sia corretto per il tuo caso.
- Apri il movimento e confronta tipo, data, quantità e valuta con l’export originale.
- Verifica perché hai ricevuto i token e conserva il regolamento o l’estratto del servizio.
- Controlla il valore attribuito nel dettaglio dei proventi.
- Se il tipo non corrisponde alla natura dell’accredito, segnala quel movimento con le prove disponibili prima del calcolo definitivo.
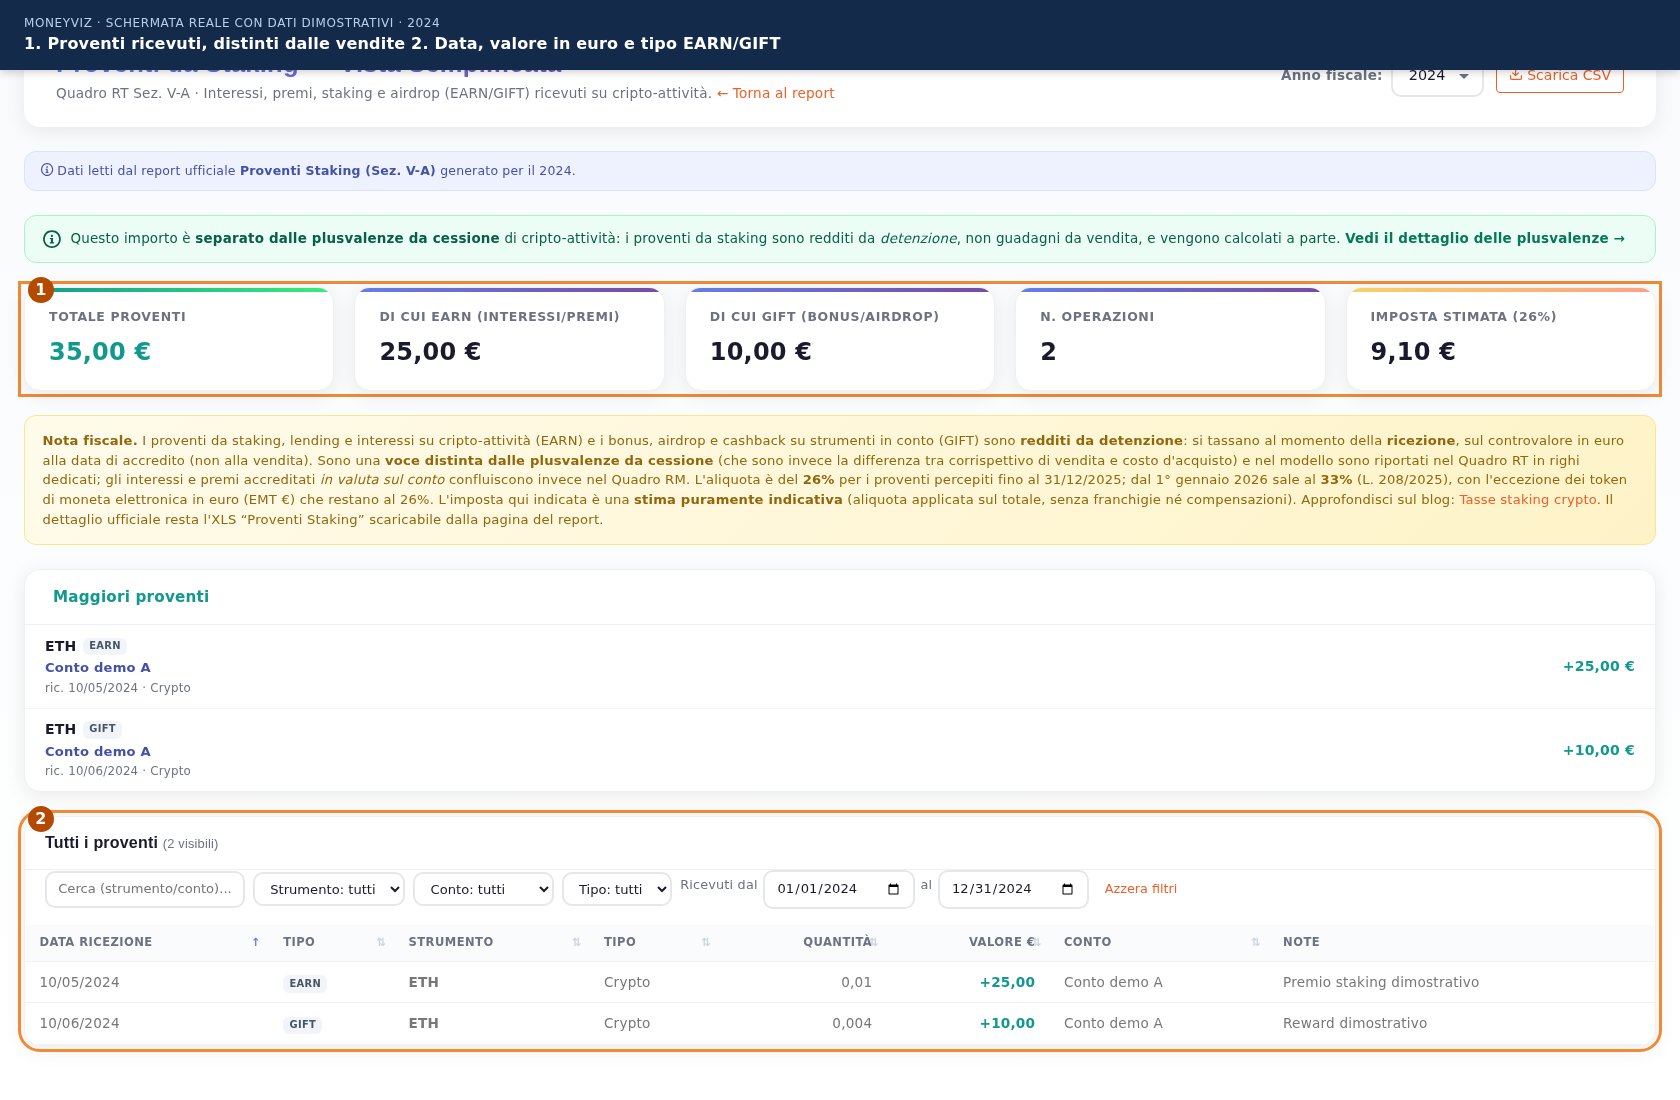
Per la lettura delle colonne vedi la guida alle viste fiscali.
# Un airdrop sospetto va venduto per eliminarlo?
No. Non collegare il wallet a un sito né firmare autorizzazioni soltanto per liberarti di un token indesiderato. Documenta l’accredito e verifica se il token ha un mercato effettivo e se il dato importato è attendibile.
Per ricompense di rete leggi anche staking Cardano e mining Bitcoin. Sono attività diverse e non vanno ricondotte a un’unica regola solo perché producono token.
