# Il mining è sempre tassato al 33%?
No: prima si deve qualificare l’attività. Il mining consiste nel contribuire alla validazione di una rete che usa la prova di lavoro, ricevendo eventuali ricompense. Non coincide con la compravendita di Bitcoin né con lo staking.
La risposta 508/2022 dell’Agenzia delle Entrate esamina una società: i compensi concorrono al reddito d’impresa secondo le regole applicabili. Non dimostra che ogni miner privato debba dichiarare ogni accredito in RT al 26% o al 33%.
Vanno valutati abitualità, organizzazione, finalità, contratto e soggetto che opera. Le aliquote dei redditi crypto si applicano ai redditi che rientrano effettivamente in quel regime.
# Quando rilevano partita IVA e deduzione dei costi?
L’apertura della partita IVA non è una scelta da fare solo per ottenere un risparmio. Dipende dall’attività concretamente esercitata. Anche il trattamento di hardware, elettricità e servizi cambia con l’inquadramento e con le regole del reddito.
Non è corretto affermare “costi mai deducibili per il privato” o “sempre interamente deducibili per l’impresa” senza distinguere le categorie e i requisiti. Inoltre, essere una persona fisica non esclude lo svolgimento di un’impresa.
Conserva fatture, contratto del pool e riepiloghi dei compensi: sono necessari per stabilire imponibile, momento di rilevazione e costi ammissibili.
# Il mining è soggetto a IVA?
La risposta dipende dal rapporto tra chi svolge il servizio e chi lo riceve. Nell’interpello 508/2022, il mining remunerato dalla rete senza un committente identificabile è fuori dal campo IVA e non dà diritto alla detrazione dell’IVA sugli acquisti collegati.
La circolare 30/E mantiene la distinzione: quando esiste una prestazione verso una controparte individuabile bisogna verificare i normali presupposti IVA. La conclusione di un interpello non si estende automaticamente a ogni contratto di cloud mining.
# Che cosa controllare in un contratto di cloud mining?
- Chi è la controparte e quale prestazione promette.
- Se acquisti potenza di calcolo, partecipi ai risultati di un pool o sottoscrivi un investimento diverso.
- Durata, costi, condizioni di recesso e regole dei pagamenti.
- Prove dei compensi: rendiconti, quantità, date e movimenti sul wallet.
Un sito che usa la parola “mining” non dimostra che il rendimento provenga dalla validazione della rete. Rendimenti garantiti, richieste di nuovi versamenti per sbloccare i prelievi e condizioni poco chiare richiedono verifiche sulla controparte. Non ricavare la qualificazione fiscale dal nome commerciale.
# Quali documenti servono per la dichiarazione?
Servono lo storico dei compensi e le prove dell’attività, non solo il saldo finale. Raccogli export del pool, pagamenti, hash, wallet interessati, valorizzazione in euro e costi documentati.
La ricezione del compenso e la successiva vendita delle crypto sono fatti distinti, da coordinare secondo il regime applicabile. Non aspettare la vendita per ricostruire quanto hai ricevuto.
Per le cripto detenute fuori dall’attività d’impresa, valuta separatamente monitoraggio RW/W e imposta sul valore, con i relativi esoneri. La guida ai modelli dichiarativi riguarda le persone fisiche nel perimetro indicato.
# Che cosa posso verificare in MoneyViz?
Importa i dati disponibili del tuo conto e confronta i movimenti con i rendiconti del pool. Un deposito rilevato sulla blockchain non basta sempre a riconoscere la sua origine come mining.
Le operazioni classificate come EARN o GIFT possono concorrere alla raccolta dei proventi crypto nel software. Questa classificazione non sostituisce l’inquadramento fiscale dell’attività. Se svolgi mining come impresa, non usare il report personale come dichiarazione dell’impresa.
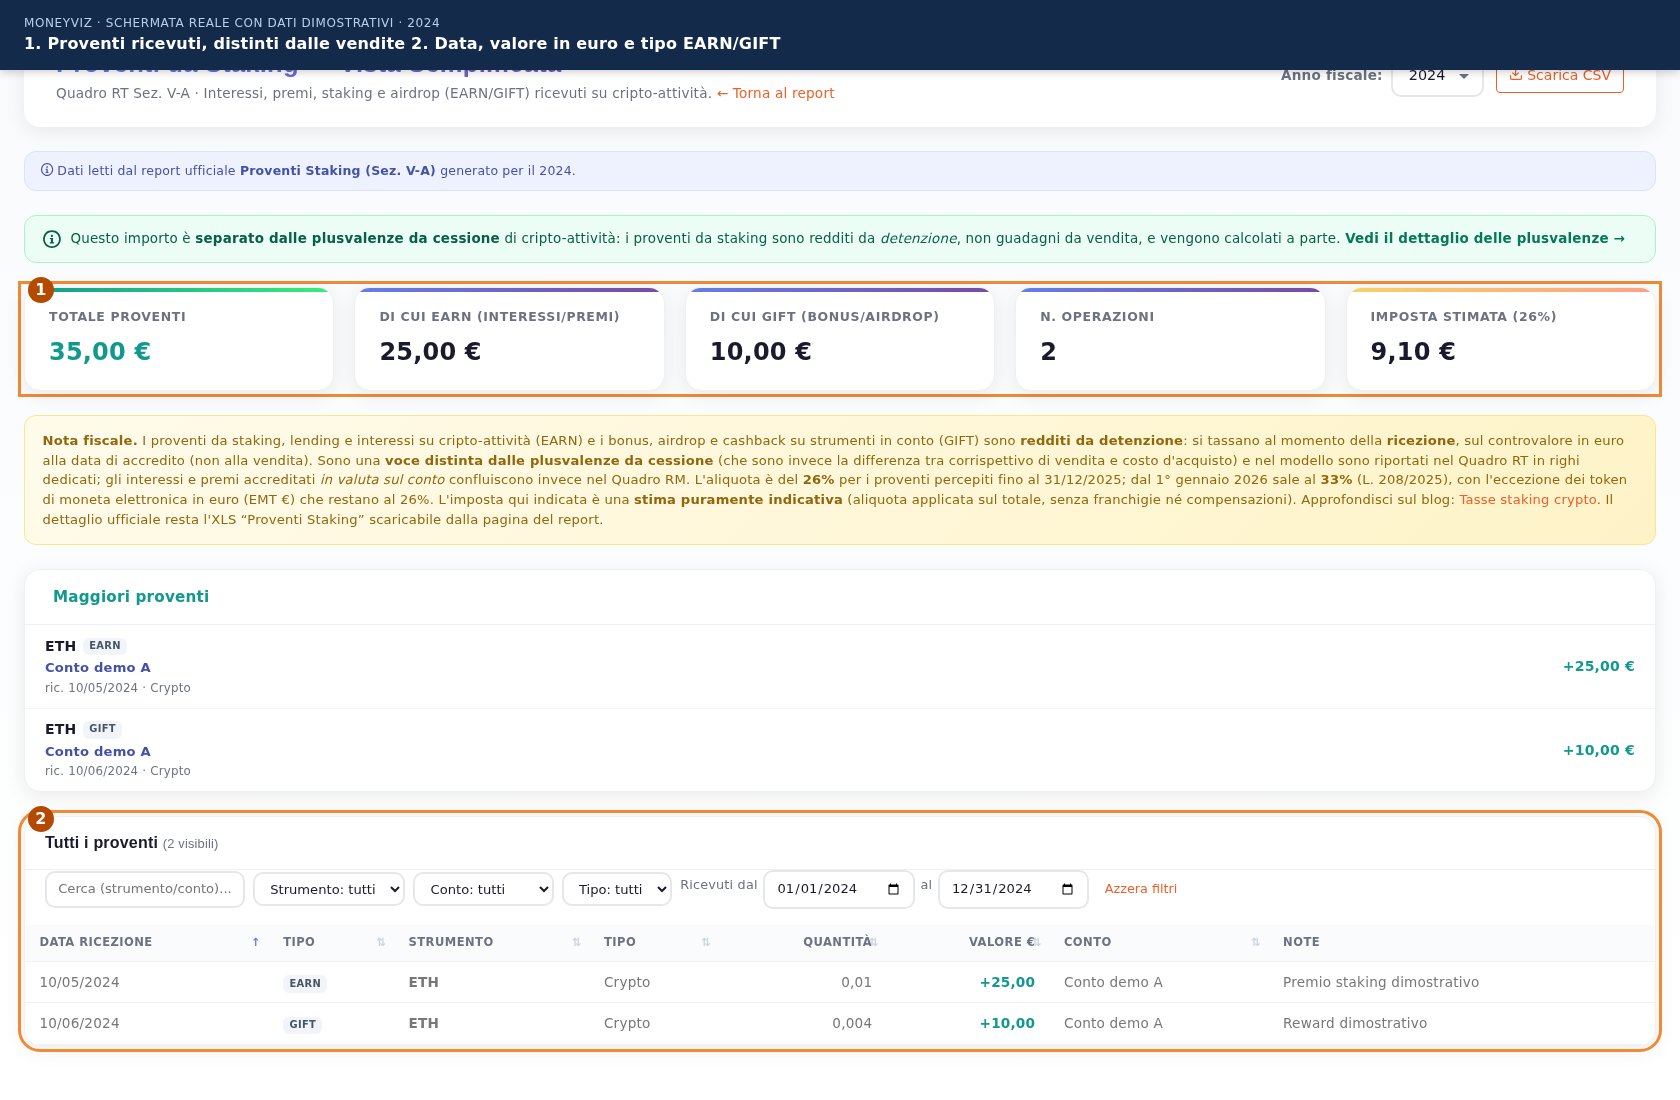
Per indicare l’origine dei Bitcoin consulta la procedura dedicata al mining. Per altri accrediti leggi airdrop, donazioni e bonus.
