# Quali imposte devo distinguere?
Plusvalenze e possesso delle crypto producono adempimenti diversi. L’imposta sostitutiva sui redditi crypto del 2025 ha aliquota generale del 26%; l’imposta sul valore delle cripto-attività (IC) è generalmente pari al 2 per mille annuo, rapportata a quota e periodo di possesso.
L’IVAFE riguarda le attività finanziarie estere secondo le relative regole. Le crypto non diventano soggette a IVAFE perché il wallet è all’estero.
Quando l’intermediario applica l’imposta di bollo sulle crypto, va verificato come evitare il doppio versamento dell’IC per le stesse attività e lo stesso periodo. La semplice iscrizione storica al registro OAM non prova che il bollo sia stato assolto: servono le evidenze del rapporto.
# Quali codici tributo compaiono nel modello?
| Imposta | Saldo | Acconto |
|---|---|---|
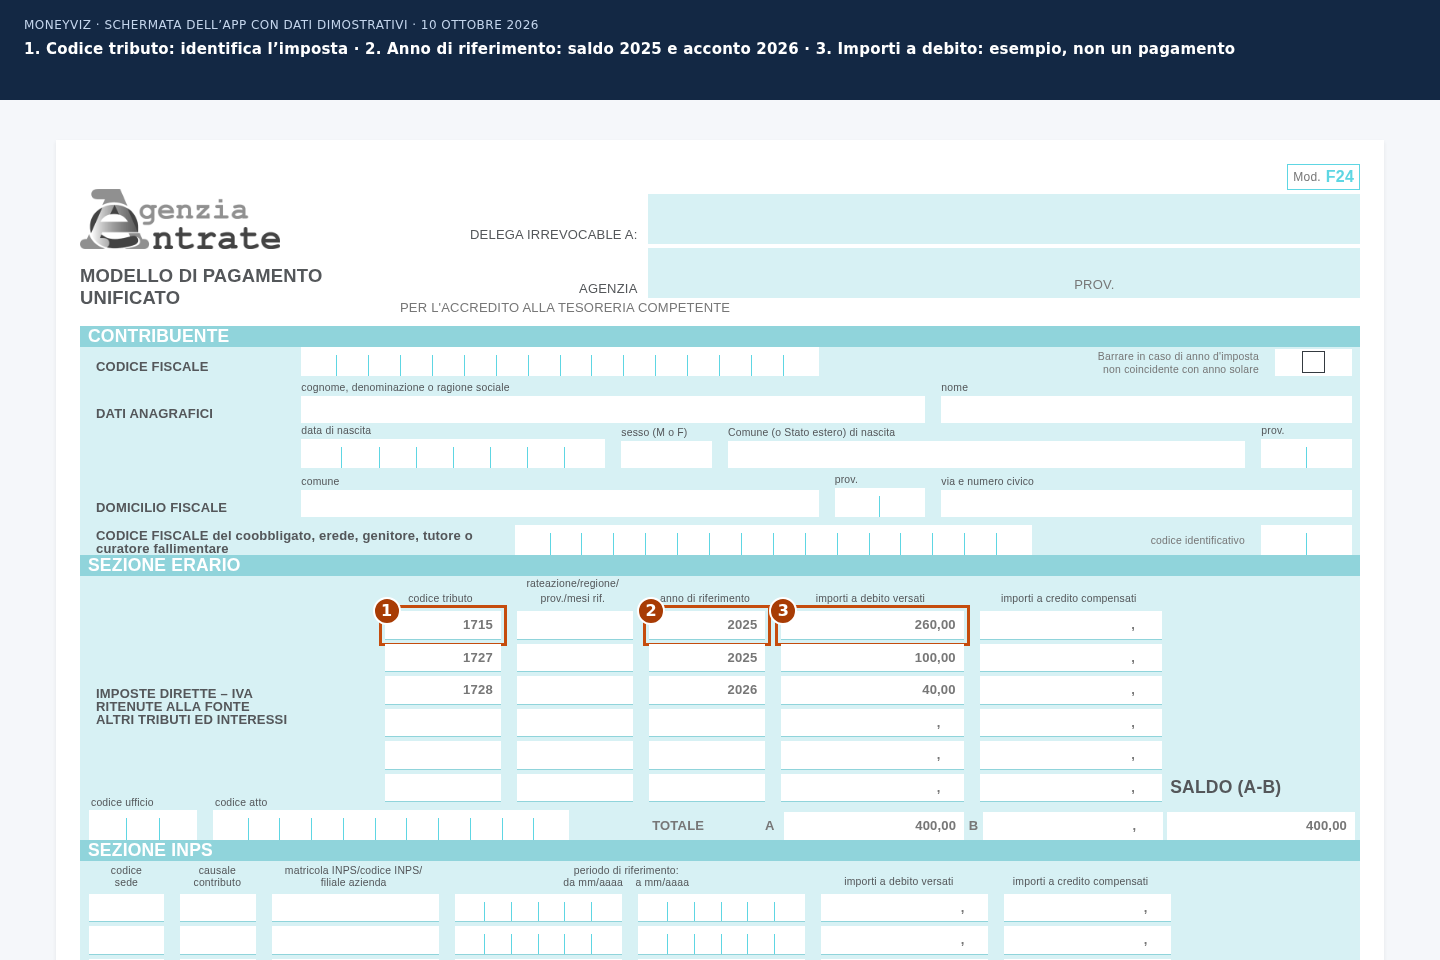
| Imposta sul valore delle cripto-attività | 1727 | 1728: primo; 1729: secondo o unico |
| Plusvalenze e altri proventi crypto nel regime dichiarativo | 1715 | Nessun acconto di questa imposta previsto dal prospetto ordinario |
| IVAFE | 4043 | 4047: primo; 4048: secondo o unico |
| Plusvalenze finanziarie pertinenti al regime dichiarativo | 1100 | Saldo secondo la sezione dichiarativa applicabile |
| Determinati redditi di capitale esteri soggetti a imposta sostitutiva | 1242 | Se dovuto per i redditi effettivamente presenti |
Chi possiede solo crypto può avere sia IC sia imposta sui redditi crypto: non usa necessariamente i soli codici 1727–1729. Controlla anno di riferimento, codice e importo di ogni riga prima del versamento.
# Quando l’acconto IC o IVAFE è unico?
L’acconto unico ordinario si versa a novembre, separatamente dal saldo. Il calcolo storico prende come base l’imposta dell’anno precedente, prima di sottrarre gli acconti già versati.
| Imposta di riferimento | Acconto |
|---|---|
| Fino a 51,64 euro | Nessun acconto. |
| Da 51,65 a 257,51 euro | Acconto unico del 100% a novembre. |
| Da 257,52 euro | Di regola 40% alla prima scadenza e 60% a novembre. |
Per i soggetti ai quali si applica la disciplina ISA le quote possono essere 50% e 50%. Le istruzioni dichiarative prevedono inoltre arrotondamenti e casi specifici. Non confondere la suddivisione dell’acconto con la rateizzazione facoltativa del saldo.
# Quali scadenze del 2026 sono ancora aperte?
Al 10 ottobre 2026 le scadenze ordinarie del saldo sono già trascorse. Il saldo 2025 e il primo acconto 2026 avevano termine ordinario il 30 giugno, oppure il 30 luglio con maggiorazione dello 0,40%, salvo proroghe spettanti.
Il secondo o unico acconto ordinario resta fissato al 30 novembre 2026. Un F24 che riporta 30 giugno non diventa pagabile senza adeguamenti a ottobre: in caso di ritardo, verifica il ravvedimento e gli importi aggiuntivi.
La scadenza del pagamento è distinta da quella per presentare la dichiarazione. Per le imposte sostitutive dei quadri W, M e T del 730 consulta le istruzioni: non presumere la trattenuta in busta paga come per l’IRPEF.
# Perché l’esito contabile mostra un’imposta ma manca l’F24?
Un importo calcolato non è sempre un importo da versare. Nel prospetto MoneyViz, le imposte positive entro la soglia minima di versamento possono restare visibili nell’esito contabile senza produrre una riga di pagamento.
Il software distingue il saldo dagli acconti e genera le pagine solo se ci sono importi dovuti. Un modello vuoto non dimostra da solo che manchino transazioni: controlla il motivo indicato nella pagina e l’anno selezionato.
Se hai già versato imposte, hai crediti o vuoi pagare in ritardo, verifica il coordinamento con la dichiarazione completa. Il PDF ordinario non prova che questi elementi personali siano stati acquisiti.
# Come scarico e verifico il PDF MoneyViz?
- Apri la dichiarazione aggregata dell’anno d’imposta 2025.
- Entra nella scheda F24, se disponibile per l’annualità e il tuo accesso.
- Confronta l’esito contabile con le pagine di pagamento: codici, anno, saldo e acconti.
- Scarica il PDF e verifica dati anagrafici, importi già versati ed eventuali adeguamenti prima di pagare.
- Conserva la ricevuta del pagamento effettivo insieme al modello.
Se devi prima ottenere i prospetti, segui la richiesta del Modello Precompilato. La documentazione ISEE ha un’altra finalità e non costituisce un versamento.