# Quale anno determina l’aliquota?
| Anno del reddito | Aliquota generale | Soglia di 2.000 euro |
|---|---|---|
| 2023–2024 | 26% | Regole storiche da applicare con le istruzioni di quell’anno. |
| 2025 | 26% | Abolita. |
| Dal 2026 | 33% | Abolita; eccezione specifica per gli EMT in euro. |
Una vendita di Bitcoin realizzata nel 2025 resta nel 2025 anche se presenti il modello nel 2026. Una vendita realizzata nel 2026 rientra invece nelle nuove aliquote, anche se l’acquisto è molto precedente.
# Che cosa significa l’abolizione della franchigia?
Dal 1° gennaio 2025 non si sottraggono 2.000 euro dal risultato crypto. Per esempio, una plusvalenza imponibile di 500 euro del 2025, senza compensazioni applicabili, produce 130 euro di imposta al 26%.
Questo non trasforma ogni movimento in un guadagno tassabile: prima si stabilisce se la cessione è rilevante e si calcola il risultato. Un trasferimento tra conti propri e una permuta neutra restano distinti da una vendita. Consulta quando gli scambi sono fiscalmente rilevanti.
# Il 33% si applica al valore di tutte le crypto?
No: riguarda i redditi rientranti nella disciplina, non l’intero portafoglio posseduto. Per una plusvalenza imponibile di 10.000 euro realizzata nel 2026, l’imposta generale è 3.300 euro, prima di eventuali compensazioni ammesse.
L’imposta sul valore delle cripto-attività è un adempimento separato. Non va confusa con il 33% sulle plusvalenze e sugli altri proventi. Trovi questa distinzione nella guida al modello F24.
# Quando resta applicabile il 26%?
L’eccezione riguarda i token di moneta elettronica denominati in euro che soddisfano tutte le condizioni della legge. Il valore deve essere stabilmente ancorato all’euro; i fondi di riserva devono essere interamente in attività denominate in euro presso soggetti autorizzati nell’Unione europea.
Non basta che nel nome del token compaia “EUR”, né la sola qualifica di EMT. Un token ancorato al dollaro non soddisfa il requisito della denominazione in euro. Per applicare l’eccezione occorre verificare emittente, riserve e caratteristiche effettive nel periodo interessato.
# Convertire crypto in stablecoin evita il realizzo?
La risposta dipende dall’operazione e dal token. La legge del 2026 rende neutre la mera conversione euro ↔ EMT in euro qualificato e il rimborso nominale in euro. Non rende neutra la precedente vendita di Bitcoin per ottenere quel token.
Restano le regole generali sulle permute tra cripto-attività con eguali caratteristiche e funzioni. Non è corretto dire né “tutte le stablecoin sono neutre”, né “solo euro ↔ EMT in euro è neutro”. La FAQ sugli scambi mostra i casi da distinguere.
# Come si trattano staking e altri proventi?
I proventi da detenzione vanno distinti dalle plusvalenze di vendita. Dal 2023 lo staking rientra, per le persone fisiche fuori dall’attività d’impresa, nella disciplina dei redditi crypto. L’aliquota dipende dall’anno e dall’eventuale eccezione applicabile.
Bitcoin non usa lo staking per validare la propria rete: un prodotto commerciale chiamato “staking BTC” può essere un prestito o un servizio diverso. Allo stesso modo airdrop, cashback e donazioni non hanno tutti lo stesso trattamento: consulta la guida ai token ricevuti.
# Che cosa controllare nel report MoneyViz?
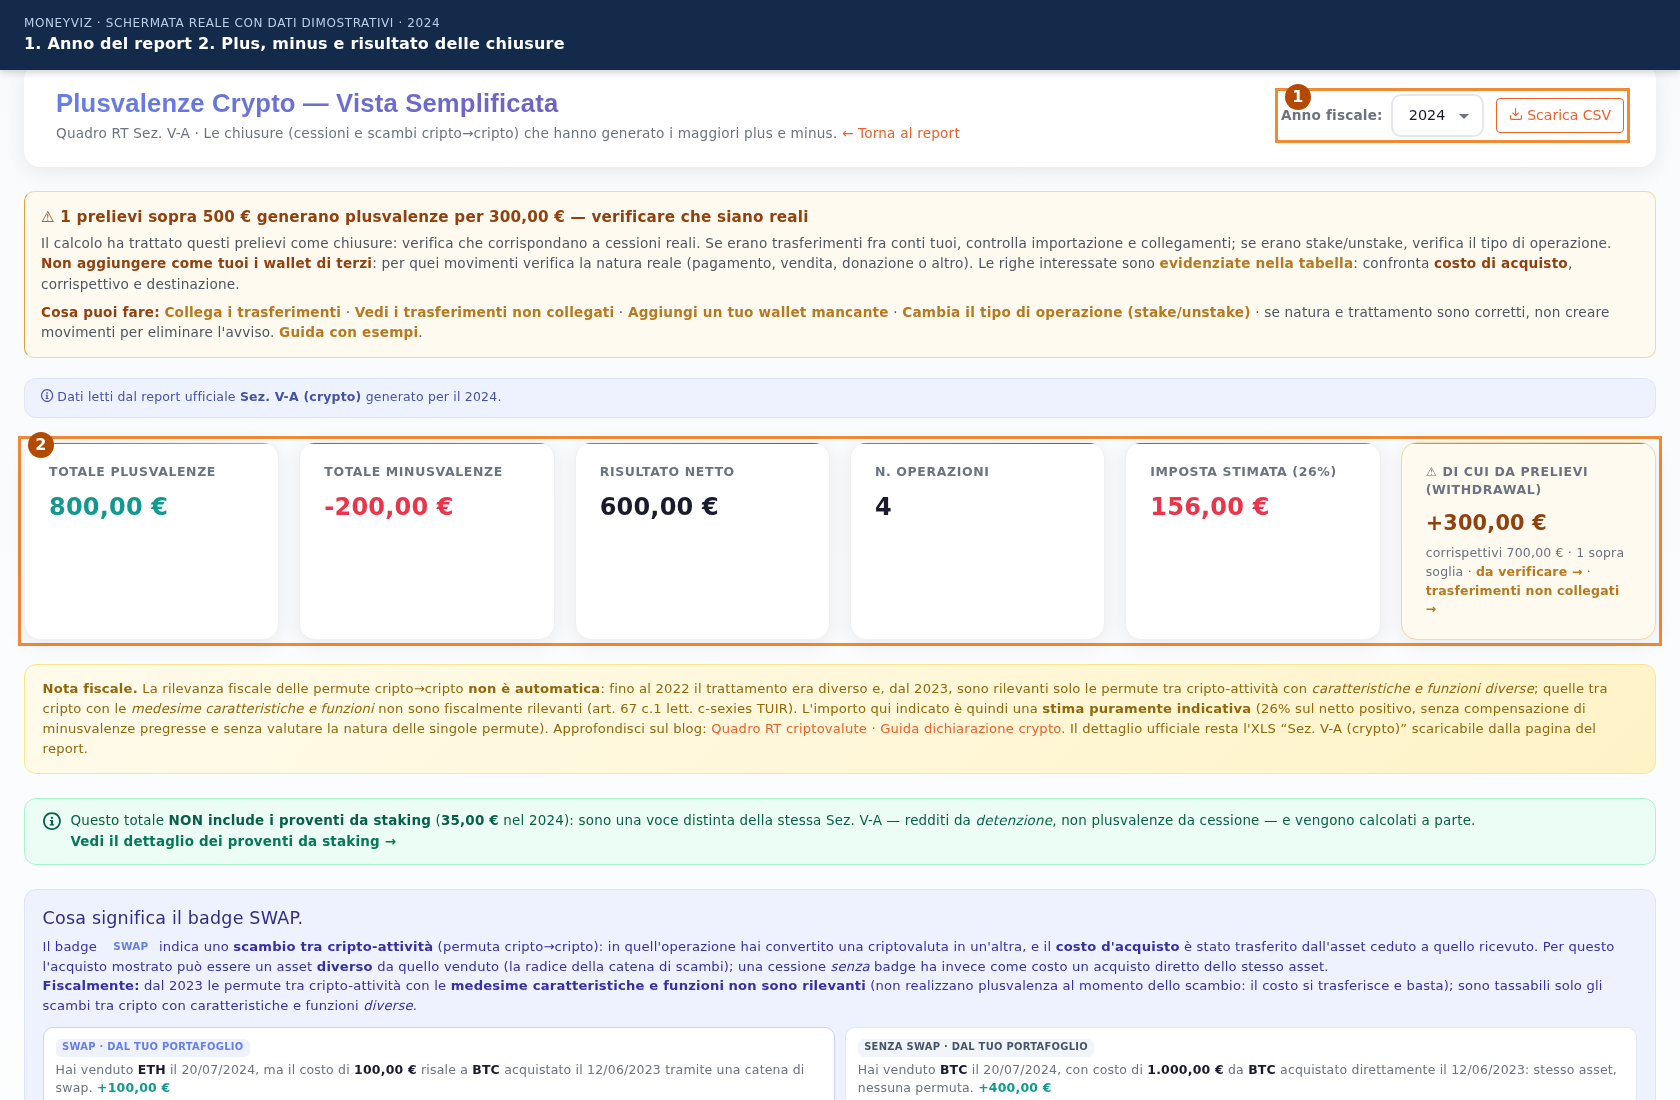
Seleziona l’anno d’imposta, verifica lo storico e controlla separatamente plusvalenze, proventi e minusvalenze pregresse. L’etichetta di un token nel software non costituisce da sola la prova dei requisiti fiscali.
La vista delle plusvalenze serve a risalire alle operazioni; il Modello Precompilato raccoglie i risultati per la dichiarazione. Confronta sempre documenti della stessa annualità.