# Quando nasce una minusvalenza crypto?
Quando un’operazione fiscalmente rilevante realizza un risultato negativo rispetto al costo riconosciuto. Una crypto che oggi vale meno del prezzo di acquisto presenta una perdita potenziale, finché non interviene un evento rilevante.
Un trasferimento tra wallet propri o una permuta neutra non realizza una minusvalenza. Smarrire le chiavi, subire un furto o vedere un token senza mercato non equivale automaticamente a una vendita in perdita.
# Per quanto tempo posso utilizzare una perdita?
L’eccedenza riportabile può essere utilizzata entro i quattro periodi d’imposta successivi, se ne ricorrono i requisiti e risulta dichiarata. Una minusvalenza del 2025 ha come ultimo anno ordinario di utilizzo il 2029.
| Anno | Risultato | Residuo della perdita 2025 |
|---|---|---|
| 2025 | Perdita riportabile di 10.000 euro | 10.000 euro |
| 2026 | Plusvalenza compensabile di 6.000 euro | 4.000 euro |
| 2027 | Plusvalenza compensabile di 8.000 euro | 0 euro; restano 4.000 euro da assoggettare alle regole del 2027 |
La perdita si riporta in euro, non come credito pari all’aliquota dell’anno in cui è nata. Verifica le aliquote dell’anno di realizzo separatamente.
# Le perdite crypto compensano azioni, ETF o dividendi?
Dal 2023 il regime crypto è separato dai redditi diversi finanziari ordinari. Le perdite crypto del nuovo regime non si trasferiscono liberamente al comparto delle azioni o dei CFD, e viceversa.
Inoltre, non tutti i guadagni finanziari sono compensabili: i proventi degli ETF che costituiscono redditi di capitale, i dividendi e gli interessi non diventano compensabili solo perché la perdita nasce nel comparto “trading”. Nella guida alle viste fiscali trovi la distinzione tra ETF, plusvalenze e redditi di capitale.
# Come si trattano le perdite realizzate fino al 2022?
Seguono il regime transitorio dell’articolo 68, comma 5, richiamato dalla legge 197/2022. La circolare 30/E, paragrafo 3.2, le colloca nel precedente perimetro dei redditi diversi finanziari; non vanno spostate nel nuovo contenitore crypto c-sexies.
Conta l’anno dell’operazione che ha realizzato la perdita, non l’anno in cui avevi acquistato Bitcoin. Una perdita realizzata nel 2022 e correttamente riportabile arriva ordinariamente fino al 2026. Perdite del 2020 o 2021 non acquistano altri quattro anni perché le inserisci ora in MoneyViz.
# Posso copiare il risultato negativo del report come perdita pregressa?
No, prima confrontalo con la dichiarazione dell’anno in cui è nato. Per il 2023–2024 operavano regole con soglia di 2.000 euro; dal 2025 quella previsione è stata eliminata. Il risultato economico del report e l’eccedenza fiscale riportabile non sono sempre lo stesso importo.
Usa l’importo residuo documentato nei quadri della dichiarazione, tenendo conto di compensazioni già effettuate e scadenze. Non sottrarre nuovamente 2.000 euro a un importo già rettificato, né trasformare automaticamente ogni saldo negativo in perdita riportabile.
# Come controllo le minusvalenze in MoneyViz?
- Apri la sezione Minusvalenze e scegli l’annualità corretta.
- Confronta le voci trading e crypto con le dichiarazioni o certificazioni disponibili.
- Verifica che un importo non sia già incluso dai calcoli o utilizzato in un altro regime.
- Salva i dati pertinenti e controlla il risultato nella dichiarazione aggiornata.
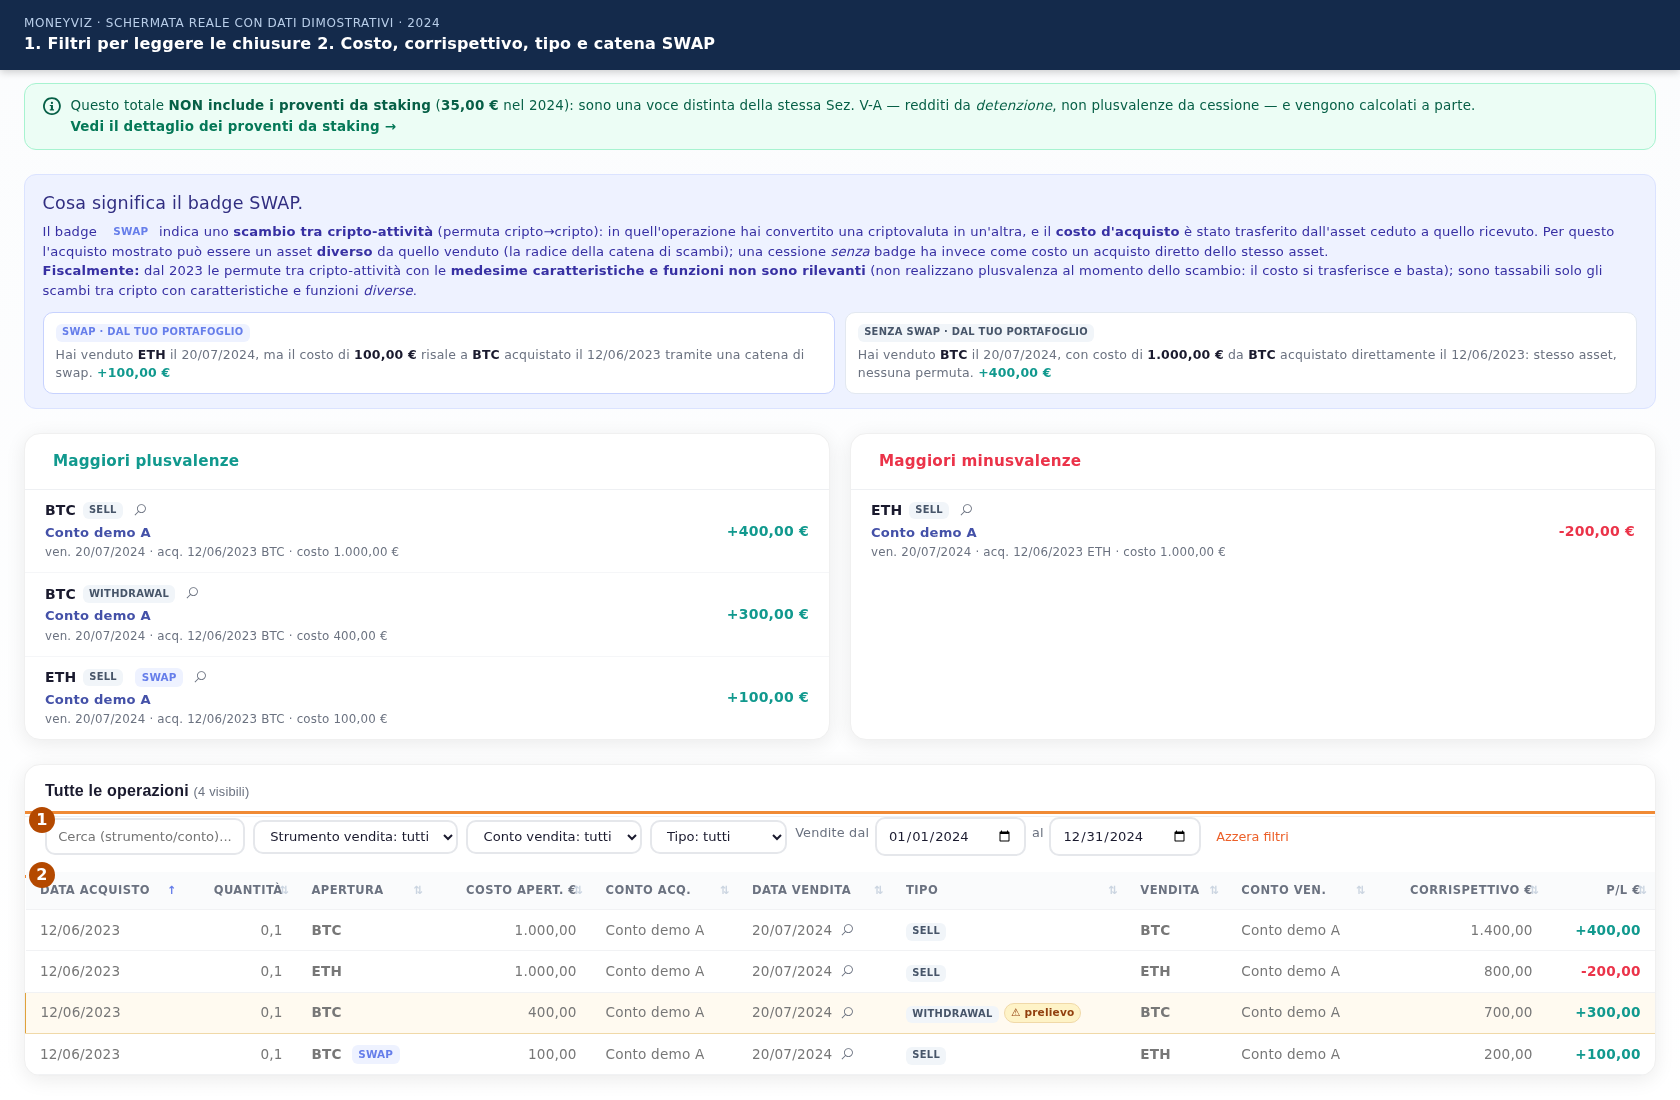
La guida alla gestione delle minusvalenze descrive il percorso. Per la perdita che nasce dalle operazioni dell’anno, apri prima il dettaglio del risultato:
# Il Minus Detector realizza una perdita per me?
No: una simulazione non esegue una vendita. Il Minus Detector aiuta a esaminare posizioni in perdita e possibili effetti fiscali. Il risultato dipende dai dati importati, dal tipo di operazione e dalle regole del periodo.
Una decisione di vendita richiede anche la valutazione di prezzo, commissioni e conseguenze sull’investimento. Non è sufficiente spostare le crypto su un altro wallet o riclassificare una transazione nel software.
